Malgré un léger repli sur un an, ce segment de marché démontre toute sa résilience dans un momentum difficile pour le real estate français. Sur ce volume global, le 4* Pullman Paris Tour Eiffel pèse à lui seul...
Six ans après avoir acquis ce complexe tertiaire de 15 000 mètres carrés – l’hôtel en partie centrale est une propriété indépendante –, DeA Capital le revend à…
Le conglomérat familial allemand a acheté ce site et ses cinq édifices résidentiels de luxe, situé à proximité du palace Cap-Eden-Roc qu’il détient déjà, pour une enveloppe XXL de...
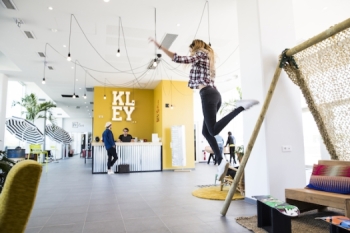
Des années qu’elle se fait discrète et pourtant, elle est bien présente sur le marché immobilier français. La preuve : la mezzanine de 27 M€ apportée par Cheyne Capital dans le financement de résidences étudiantes réalisées par Kley.
Un portefeuille de résidences étudiantes, qui plus est en partie en développement. Le propriétaire et exploitant de résidences étudiantes Kley (ex Dometude) aurait dû avoir toutes les peines du monde à trouver son financement pour cette classe d’actifs considérée comme encore alternative dans l’Hexagone. Mais en décembre dernier, non seulement Kley a pu annoncer un financement de 132 M€ pour refinancer ses résidences en exploitation, accélérer le financement de celles en développement, permettre des ouvertures de sites en cours de négociation, et étendre ce contrat de prêt au financement de nouvelles résidences. Mais surtout, le propriétaire-exploitant a pu annoncer la toute première opération de financement mezzanine jamais réalisée sur un portefeuille de résidences étudiantes en France. Aux côtés de la dette senior de 105 M€ financée par Natixis (agent) en pool bancaire avec Scor et Crédit Foncier de France, le fonds anglo-saxon Cheyne Capital a apporté une mezzanine d'environ 27 M€.
Une première opération pour Cheyne
Jonathan Cally - Kley 200
« Cette opération institutionnalise la dette mezzanine comme une véritable source de financement », se réjouissent Cyril de Romance et Francesca Galante (en photo ci-dessous), co-fondateurs de First Growth Real Estate Finance, qui ont conseillé Oaktree Capital Management, l’actionnaire de référence de Kley, dans la structuration de cette opération (retrouvez tous les intervenants de l'opération ci-dessous). Les deux associés structurent de nombreuses opérations de mezzanine de ce type en immobilier, mais elles restent inconnues du marché, faute de communication de la part de leurs clients. La structuration de cette "mezz" prouve que ce type de montage est bien présent dans l'Hexagone, et pas forcément réservé aux actifs les plus classiques. L'opération constitue d'ailleurs la première de Cheyne Capital dans l’Hexagone. Pourquoi opter pour un fonds anglo-saxon plutôt qu’un français ? « En France, les résidences étudiantes sont encore vues comme des actifs alternatifs, ce qui n’est pas le cas au Royaume-Uni où la classe d’actifs est plus institutionnalisée », rappelle Jonathan Cally (ci-contre), DAF du propriétaire-exploitant.
Sans accord inter-créditeurs
Francesca Galante - First Growth 200
Investisseur sophistiqué, Oaktree a été sensible à la structuration mise en place par First Growth, l’un des plus fins connaisseurs de ce type de montage sur le territoire. Encore inconcevable il y a peu en France, le conseil en financement est même parvenu à structurer des mezzanines sans accord inter-créditeurs. « Les mezzaneurs sont devenus plus confortables avec cette idée et avec les nouveaux types de structuration qui ont été développés en ce sens, expliquent les deux associés. L'emprunteur et les prêteurs seniors sont ravis : le premier car il gagne du temps avec un closing plus rapide, tandis que les seconds n’ont pas à partager leurs sûretés avec un co-prêteur subordonné. »
Pas cher pour de l'equity
Cyril de Romance - First Growth 200
Il n'empêche, la mezzanine a encore mauvaise presse en France. « Elle est vue comme une dette chère et selon beaucoup, l’emprunteur qui y a recours n’a pas d’autres choix, mais ce n’est pas vrai !, assurent Francesca Galante et Cyril de Romance. Il faut d’abord une certaine sophistication de l’emprunteur. Avoir recours à la mezzanine, c’est faire appel à un processus plus réactif, avec une capacité d’exécution plus rapide. Pour ce qui est de son coût, les prêteurs mezzanine estiment eux que ce n’est pas cher pour de l’equity ! » Sans dévoiler le montant, Kley reconnaît que le coût d’une dette mezzanine est plus élevé mais, en contre-partie, cette structure lui permet « d’augmenter sa capacité d’investissement et ainsi d’accélérer sa croissance organique et/ou externe », comme le rappelle Jonathan Cally. Créé en 2014 par Oaktree, Kley compte déjà dans son réseau plus de 1 200 lits avec des implantations à Caen, Toulouse ou Angers. Cette année, il compte dépasser les 2 300 lits avec des ouvertures à Marseille, Paris-Saclay et Rennes, puis à Paris et en région parisienne pour accueillir plus de 3 200 étudiants à l’horizon 2020.
Pas adapté à tout
Si cette opération institutionnalise la mezzanine sur le marché, cette dette n’en reste pas moins limitée à un certain type d’actifs. « La mezzanine ne peut pas s’appliquer à toutes les opérations notamment parce qu’il faut que ce soit relutif à l’equity, c’est-à-dire que son TRI doit rester inférieur à celui des fonds propres. Ce type de dette est particulièrement adapté aux opérations à plus haut rendement, comme le value-added, les ventes en état futur d'achèvement (vefa) ou, en règle générale, les opérations avec un degré de complication, comme les rachats de dette à la décote. »
Lire aussi :
La dette unitranche, un montage en vogue dans le financement immobilier (31/07/18)
CFNEWS IMMO propose désormais une API compatible Claude / ChatGPT / Microsoft 365 Copilot. Intégrez l'ensemble de nos articles et nos données dans votre CRM, MS Excel, Zapier ou votre IA favorite. Pour plus d'informations, contactez abo@cfnewsimmo.net et/ou visitez API.CFNEWSIMMO.NET
Politique d'accès IA & scraping — extraction automatisée non autorisée (CGU), API disponible : api.cfnewsimmo.net
CFNEWS IMMO interdit l'extraction automatisée de contenu via
cette interface web. Du watermarking est à l'oeuvre. L'accès IA autorisé se fait via notre
serveur MCP officiel (inclus avec votre abonnement API) :
api.cfnewsimmo.net.